
你以为爆的是一家理财公司,其实是旧财富逻辑的谢幕
朋友们大家好!今天小界来和大家聊聊当下国家经济的变化!2026年三季度,国内排名前十的头部资产管理公司爆出产品兑付危机。
放在十年前,这是普通人托关系都抢不到的核心资产,保持了二十多年零刚兑的行业口碑,说破就破。很多人问我,为什么看上去最稳的头部机构,现在才爆出风险?
背后其实藏着大量还没浮出水面的同类隐患。答案很直白:不是机构突然变坏了,是它底层质押、投资的那些资产,早就不值原来那个价了。盘面的冷热差异更直白。
跟踪科创板块的主流指数自2026年7月高点以来最大回撤达到35%,整整跌去三分之一,而同期美股标普500累计上涨4%,两个市场的走势像活在两个平行世界。
节前五道口的产业论坛上,已经淡出公众视野很久的余永定公开提出,过去几年靠消费拉动经济的思路走偏了,长期增长还是要回到有效投资上,这番话在经济学圈掀起的讨论,本质上是整个市场对旧增长路径的集体反思。

节后新质生产力的配套政策密集落地,房地产端的贷款贴息政策持续加码,所有人都在盯着这些政策能不能把经济拉出通缩区间,等着房价止跌、市场回暖。
我做了十几年的资产研究,见过太多次市场波动,但这一轮的体感和过去完全不一样。过去的调整是周期性的,熬几个季度就会回来,而这次的变化是结构性的。
所有你过去刻在DNA里觉得“稳赚不赔”的财富载体,正在集体完成定价逻辑的切换。你抓不住这个变化,就永远摸不到财富的命脉。

为什么手里的存款越来越多,人却越来越不敢花钱
很多人有个很矛盾的体感:账上的存款数字明明比五年前多了一大截,消费的时候却比以前抠搜很多。我们先看全球的通胀底色。
中东冲突持续推高国际能源价格,作为工业血液的石油价格连续三个月上涨,这也是美联储时隔三年重新释放加息信号的核心原因,物价涨得已经没法再按兵不动。
这种涨价压力其实也传导到了国内。很多人觉得奇怪,街上餐饮商铺换了一茬又一茬,为什么我们的CPI还能同比上涨0.9%?
拆开结构看就清楚,这轮涨价的核心拉动项是内存等存储芯片价格上涨传导的消费电子,而大家日常感知的猪肉、蔬菜等食品类价格其实还在下行。
现在国内家庭轿车普及率已经很高,CPI统计里油价的权重越来越大,这轮能源涨价刚好卡在权重占比提升的节点上,才让整个CPI看起来没有那么冷。
再看美国的经济结构就更有意思。公开数据显示,美国2026年上半年GDP同比增长1.8%,其中1.5个百分点的贡献全部来自AI相关的算力基础设施、产业链投资,把这部分剔除,美国整体经济增速只有0.3%,基本贴近横盘状态。
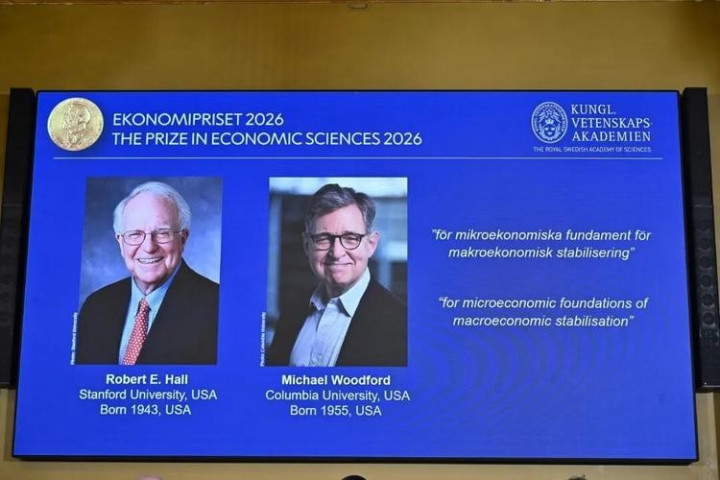
为什么大家明明不缺吃穿,却总觉得心里发慌?今年诺贝尔经济学奖颁给了研究宏观预期与居民行为互动的学者,其中罗伯特・席勒团队的量化测算刚好把这个问题说透了。
美国疫情期间给居民发放人均1200美金的现金补贴,最终只有27%的钱转化成了当期消费,剩下的全部被居民用来提前还贷、补充应急储蓄。这个结论放在全球都适用。人对未来的预期,会直接决定当下的消费行为。
我们现在账上趴着170万亿的居民存款,整体M2规模到了340万亿,钱的总量其实一直在涨,但大家的安全感在跌。
为什么?因为找工作的难度在上升,因为对明年收入的确定性在下降,99%的人从来不会真正活在当下,大家都是拿着对未来的预期做今天的消费决策。
预期好了,一万块的包说买就买,预期差了,一百块的外卖都要凑满减。过去几年我们发的5000亿、8000亿消费券,本质上根本没有创造新的需求,只是把本来要在年底、明年买车换家电的人,提前到了券发出去的那几个月。
本来计划年底拿了年终奖再买新车的人,看到有补贴就年初下单,本来想等手机出新款再换的人,拿到券就提前买了。
等这波需求透支完,该买的人都买完了,补贴也花完了,消费数据自然就断崖式往下掉。我接触过不少做实体的朋友,大家现在投资意愿低,还有两个绕不开的现实原因。
第一个是国有投资端的钱趴在账上花不出去。上半年几万亿的定向投资资金没有形成实际支出,核心是现在的合规问责机制下,投出去的项目必须算得清长期回报。
而现在三四线城市的高铁、高速网络已经基本覆盖,新的优质投资标的越来越少,乱投以后要承担终身责任,谁也不敢随便把钱砸出去。
第二个是民营企业家的投资意愿在收缩。随着离岸资产、家族信托的税收征管逐步规范化,过去很多靠离岸架构做的税务安排需要重新合规。
市场热议的部分头部企业实控人持有的数十亿规模持仓,也面临历史税务合规调整的压力,老板们现在算的第一笔账不是怎么扩产赚钱,是手里的现金流够不够补历史的合规窟窿,这种状态下,民间投资怎么可能拉得动?
没有投资就没有新增就业,没有稳定就业大家就捂紧钱包,这就形成了一个向下的循环。当然数据里也有暖的部分。
元股证券:ygzq.hk
国庆假期全国国内出游人次同比增长6%,看起来很热闹,但拆开结构就会发现非常分裂:高端五星酒店的入住率超过90%,99元一晚的连锁快捷酒店也满房,反而是中间价位的四星酒店、没有互动体验的传统观光景区,客流比去年降了两成。
在我看来,这种分层本身就是预期分化的表现:高收入群体的消费不受短期周期影响,低收入群体的刚需出行不会停,最难受的就是曾经的城市中产,他们是对未来预期最敏感的一群人,也是捂钱包捂得最紧的一群人。

这一轮换挡,为什么那么多人会被甩在半路
很多人怀念2018年之前的日子,觉得只要努力买房、攒理财,日子就会越来越稳。我可以很确定地说,那个阶段永远回不去了。
为什么?因为过去支撑经济的最大支柱,是房地产。高峰期的时候,房地产单行业的年交易规模达到15万亿。
上下游带动的建材、装修、家电、中介等相关产业加起来,能占到全国GDP的三分之一,更重要的是,这是个劳动密集型行业,从工地工人到售楼销售,能吸纳海量的普通就业。
现在呢?就算把新能源汽车、AI算力这些新产业的规模全部加在一起,总盘子还不到当年房地产行业的一半,能创造的就业岗位更是不到过去的十分之一。
这种规模上的断层,就是所有人觉得“钱难赚”的根本原因。更现实的压力来自地方财政。财政部公开的数据显示,全国土地出让收入从2020年峰值的8.4万亿,降到2025年的4.1万亿,整整砍了一半。
地方政府一边要面对过去几年举债搞建设的到期化债压力,一边可用的卖地收入少了一半,日子怎么可能宽松?
原来构成城市中产核心群体的公务员、教师、事业单位员工,这两年的工资基本没有涨,部分财政压力大的地区,甚至出现了绩效延迟发放的情况。
叠加双减之后校外培训的副业收入没了,过去的合规福利报销被严格规范,这部分群体的消费能力自然在收缩。再看中小企业的生存现状。
现在全国社保的参保率已经达到95%,接下来还要通过大数据手段把剩下5%的应保对象全部纳入,对于中小企业来说,社保的合规成本还会继续上升。
这里必须把社保的真实收支情况说清楚:根据人社部的年度报告,2025年全国职工养老保险基金收入4.8万亿,支出5.2万亿,当期缺口4200亿。
杠杆配资百科
虽然中央财政每年会安排7000多亿的补助资金兜底,绝对不会出现发不出养老金的情况,但未来养老金的实际购买力肯定不会像过去那么高。
这也是为什么我一直提醒大家,不能把养老的希望全部放在社保上,得提前准备自己的被动收入。这里有个很多人没意识到的就业断层。
过去互联网时代为什么叫“大厂”?因为京东全口径的员工规模峰值超过200万,阿里、腾讯的员工数也都在十万以上,一个大厂就能解决几十万人的就业。
现在呢?市值万亿级的头部AI公司,正式员工也就一两千人,因为这是个资本密集型行业,需要的是顶尖的算法工程师,不是海量的普通劳动力。
我对这个趋势的判断很直白:这一轮产业升级不会“倒车接人”,那些在旧行业里拿着旧经验等岗位回来的人,最后会发现岗位根本不会回来。
你要么主动找到新的位置,要么就被留在原来的赛道里。这不是谁故意要淘汰谁,是时代换了生产方式,原来能装下那么多人的岗位,现在不需要那么多人了。

下一轮的财富载体,早就不是你熟悉的那几样了
很多人问我,那到底未来钱在哪里?其实答案很简单,你去看每个时代最有钱的那群人是靠什么赚的,那个东西就是当下的财富载体。
农业时代最值钱的是土地,因为所有的生产都来自土地上的庄稼,地主就是那个时代的顶层富人。到了工业时代,生产靠的是机器,机器转起来需要煤、石油这些化石能源,所以那个时代最有钱的是煤矿老板、石油大亨。
到了信息时代,最值钱的是信息差,比尔盖茨靠操作系统的信息垄断、扎克伯格靠社交网络的信息连接,登顶全球富豪榜。
现在到了AI时代,最核心的生产资料变成了算力,谁掌握了算力,谁就掌握了下一个时代的财富入口。这里藏着一个很多人不愿意承认的规律:技术越进步,财富分化的速度就越快。
农业时代,一个壮劳力比普通农户的收入最多高两三倍,大家的差距拉不开,到了工业时代,一台机器的生产效率顶得上一百个工人,财富差距一下就拉到十倍以上。
到了互联网时代,一个产品可以服务几亿用户,富豪的财富规模一下就比工业时代大了百倍。等到AI时代来临,生产效率的提升还会更快,财富分化的烈度也会比互联网时代更猛。
我知道很多人现在焦虑,觉得自己被时代甩在了后面。其实不需要慌,你只要记住一个最朴素的规律:不要抱着过去的财富经验等风回来。
当旧的财富载体在崩塌的时候,你要做的不是捂着原来的钱等它涨回去,而是看清新的财富载体到底是什么,提前把自己的资产往新的方向挪一点。
你不需要赌对所有的风口,只要别把全部身家压在已经过气的载体上,就已经跑赢了大部分人。
毕竟从土地到能源,从信息到算力,每一次财富载体切换的时候,最先出局的实盘炒股杠杆排行,从来都是那些抱着旧地图不肯撒手的人。
配资排行网提示:本文来自互联网,不代表本网站观点。