2025年8月以来,人民币兑美元汇率出现了一轮颇为引人注目的上行。即期汇率最高曾触及7.12,中间价也一度逼近7.10这一关键关口。
这并不是一次孤立的波动,而是国际与国内多重力量共同推动的结果,其中最直接的推手,正是美元自身的走弱。从外部环境看,美元在2025年整体处于弱势。
年内前九个月,美元指数下跌超过9.5%;自3月起,美元情绪指数一路下行,长期在35附近的历史相对低位徘徊。这种"弱美元"格局使大多数新兴市场货币出现被动升值。
再加上美联储的货币政策调整——继2023年9月开启降息周期后,2025年9月又恢复降息25个基点——美元的吸引力被进一步削弱。市场叙事也随之发生逆转,所谓"美国例外论"被动摇,"特朗普交易"逐步转为"衰退预期"。
对于美元的高估程度,国际投行给出的判断更为直接。高盛警告称,美元当前的高估程度为2002年以来最为夸张,并预计后续可能下跌约20%。
与之呼应的是美国资产市场的同步承压:在特朗普关税政策反复摇摆之下,美股、美债、美元出现罕见的同步下行,美国股市单日跌幅一度超过2%,科技七大龙头市值明显缩水。
黄金与人民币由此被视作避险资金的新落脚点,有调查显示,人民币在国际支付中的接受度持续上升,包括日本在内的美债主要持有国据报已出现减持迹象。美债遭抛售的逻辑并不复杂。
有分析将美债比作一张借据——如果持有十年后能够兑换到的实物购买力明显缩水,持有人自然倾向于提早脱手。更微妙的是,美元走弱并非完全出乎白宫意料。
特朗普长期认为,美国以美军承担了维持各地秩序的成本,各国应分担军费;同时世界以美元进行交易使美元长期居高不下,不利于美国本土商品出口。因此,他本人并不排斥美元价值下行,寄望以此推动制造业回流、提升相关产业的全球竞争力。
但一旦美元失去国际地位,各方持有美债的意愿也会随之下降,连带影响美国的军费来源,这对白宫而言反而构成两难。政策与表态的反复,加剧了外界对美国政策可预期性的疑虑。
所谓对等关税在推出约八天后便匆匆宣布延缓90天,部分电子产品和芯片产品亦获放宽;特朗普此前坚持将新冠称为"中国新冠",之后又表示不会再使用这一说法;他对俄罗斯领导人普京的态度也在短期内由称两人关系良好,转为公开表达不满乃至发出警告;对中国大陆的说法同样多变,一度表示不想与中国"硬碰硬",又称与中方每日接触、谈判,这一说法已遭中方否认。
他还在社交平台发文呼吁各国共同对抗中国大陆,但未获明显回应,随后贴出三张被其称为"礼物"的海洋垃圾照片,经核查均为旧图或合成图,其中包括2017年一位美国自然摄影师拍摄的画面,以及一位水下摄影师在洪都拉斯拍摄、垃圾实际来自危地马拉的影像。
有分析指出,特朗普上任已接近100天,仍将美国当前面临的问题归咎于前任拜登以及更早的多位总统,其中包括共和党籍的前总统,而对自身责任鲜有正视。这种反复无常与屡被查出的造假信息,让美元信誉进一步受损。
与之形成对照的是中国资产吸引力的回升。进入2025年下半年,中国股市估值不断修复,风险资产吸引力提升,经济面上的改善、房地产与地方债务问题的缓解、科技创新亮点频现,共同推动了资产重估。
"FPI资本流入带动人民币升值"的逻辑在这一过程中不断被强化。与此同时,中美经贸磋商取得的一些积极进展,也改善了市场情绪,成为支撑人民币汇率的重要力量。
元股证券:ygzq.hk
对普通投资者而言,这轮美元与美债的同步下跌带来了一个较为陌生的局面。过去较为普遍的"股七债三"配置思路,近来出现过反向调整的建议,即提高债券比重以求保值,但美债本身的下跌打乱了这类保守配置的预期。
年轻时被告知可以承担更多股票风险的投资者,到年长时按照传统教科书增配债券,却发现本应"最保值"的美债同样在跌,这种落差令不少人心理上难以适应,也从侧面说明以美元资产为核心的旧配置范式正在被重新检视。
拉长视野看,一国货币从被低估走向重估,并不罕见,也未必意味着经济的衰退。1985年广场协议之后的两年里,日元对美元大幅升值,日本人均GDP从1.1万美元跃升至2.1万美元,正式迈入发达国家行列。
韩国在2003年至2006年间,韩元对美元升值超过30%,人均GDP从1.4万美元升至2.1万美元;恰恰是在这段时期,韩国品牌迎来全球化的黄金阶段,三星在全球手机市场的份额由5%升至15%,现代汽车也进军欧美市场。
德国马克在1970年代的升值、新加坡元的持续走强,剧本大致相似。货币升值不但没有击垮这些经济体,反而倒逼出一批具有全球竞争力的企业。
这更像是经济发展到一定阶段的共性规律,而非个别国家的特例。当然,国际贸易的现实并不只有汇率这一个变量。
中国企业曾赴印度协助建设被称为规模最大的炼钢厂,最初的设想是利用印度本地的铁矿石等原材料进行炼钢。然而不到一年,印度便对来自中国大陆的钢铁加征12%关税,令中国钢材进入印度市场的成本上升、竞争力下降。
有分析认为,印度涉及外资的法律条文繁多且具针对性,并会依需要选择性适用,使不少外商在当地经营困难乃至无功而返;但印度自身也存在文盲比例较高、基础建设薄弱等结构性短板,若中方对关键原材料的输印加以限制,印度亦难独善其身,双方可能陷入互相的贸易报复。
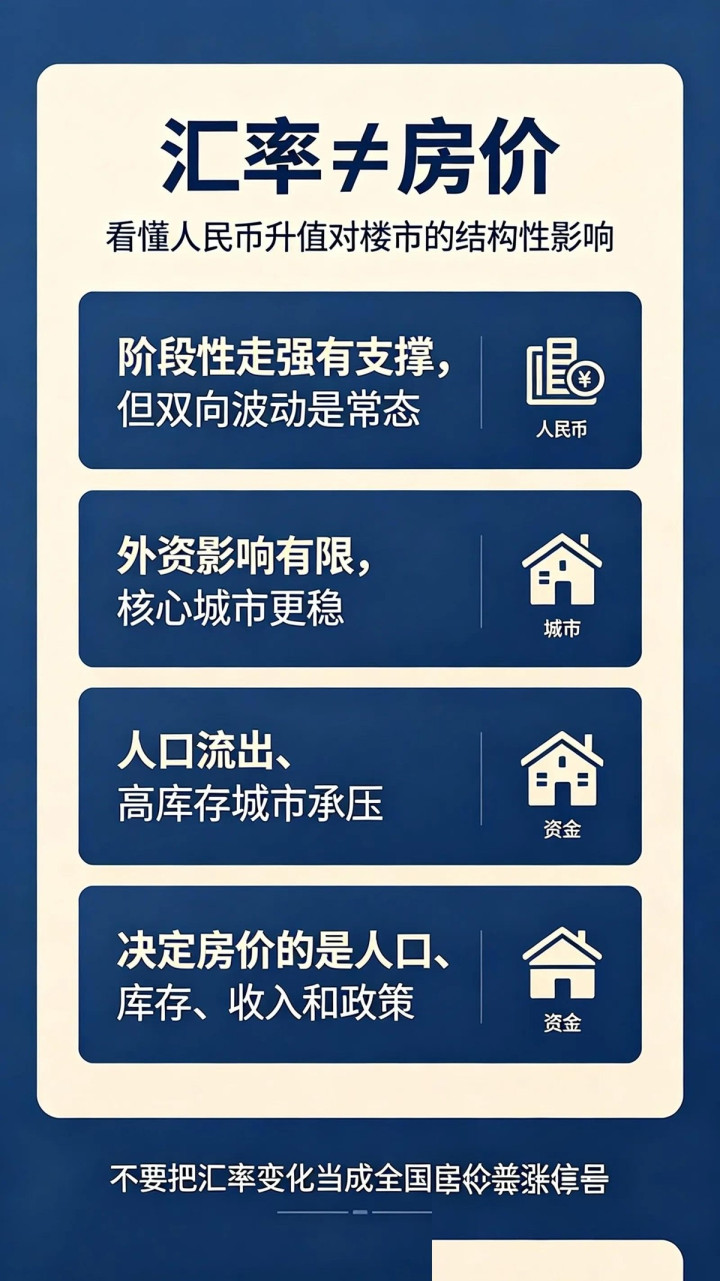
这类摩擦提醒市场,人民币走强的同时,中国出口企业仍需面对复杂的外部环境,汇率红利不会自动转化为所有行业的红利。回到国内居民最关心的问题——人民币升值对房地产究竟意味着什么?

从机制上看,升值会压低进口建筑材料的成本,从而降低房地产开发成本,对房价形成下行压力;但另一方面,升值也会提升居民的购买力,让购房者用更少的人民币买到同样面积的房产,这又会对房价形成上升推力。
两股力量方向相反,使得汇率对房价的净影响并非线性。从资金层面看,一旦人民币出现明显回升,国内企业和个人在境外持有的大量美元资金将面临本金的相对贬值,这部分资金可能产生较强的回流动机。
若在政策适当引导下部分流入房地产市场,出口商集中的长三角和珠三角地区的高档住宅板块,可能较早出现量价齐升。
利用2005年12月至2010年12月数据建立的误差修正模型实证检验结果显示,人民币汇率与房地产价格之间存在正向相关关系,这为上述路径提供了一定的历史参照,但也仅是相关性结论,而非必然的因果。
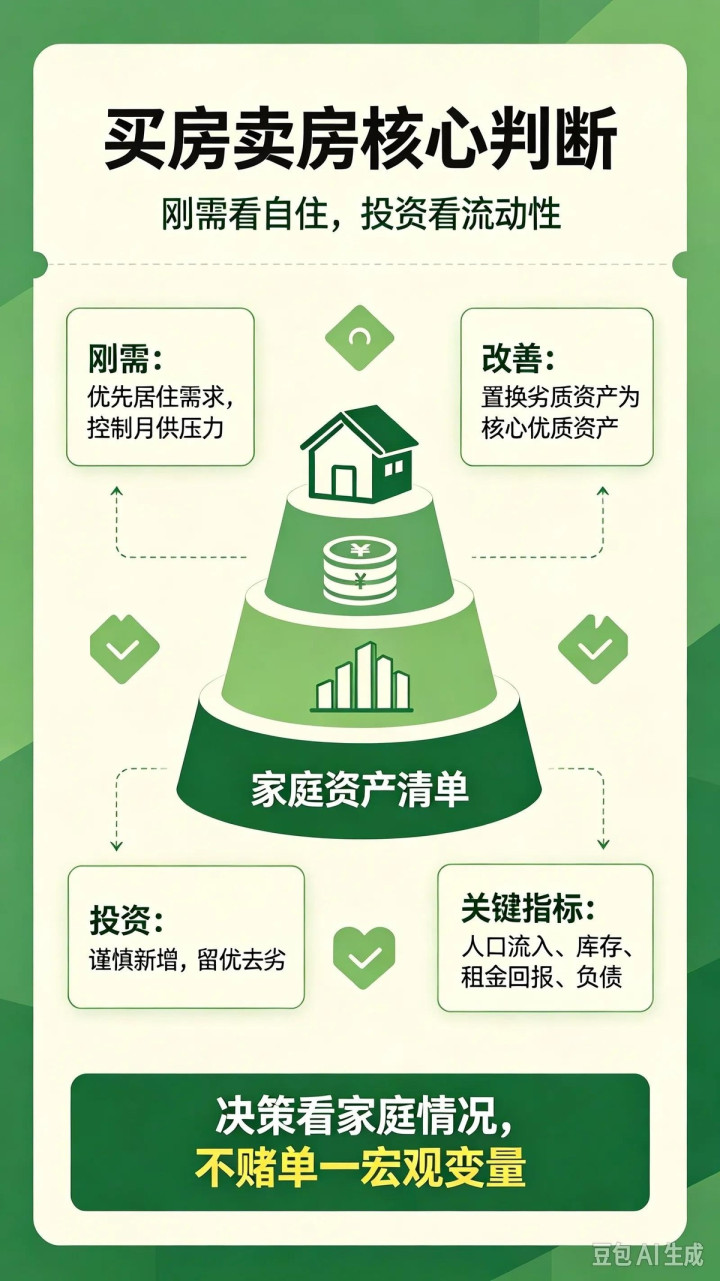
在"是买还是卖"的具体决策上,当下已难套用"谁买谁赚"的旧框架。中国房地产市场正处于调整期,一些分析认为,人民币升值可能重新激活供需关系,但这种激活是结构性的,而非普涨式的。
从需求端看,购房者大致可分为两类。一类是刚需一族,买房是为了居住,且基本上不再购买期房,他们往往因结婚、生育或子女入学等原因无法长期等待;另一类是改善型需求,手里已有房住,希望用更合适的价格换到更好的房子,这部分人对价格高度敏感,可以等。
在人民币升值预期之下,市场预期管理会成为影响他们决策的关键变量——如果升值趋势维持一个季度左右,原本观望的改善型需求有可能从观望转为出手。供给侧同样会随之变化。
原本急于出手的二手房房东,一旦看到价格企稳甚至上涨,可能跟随上调报价,甚至撤牌惜售。他们当中不少人卖房的初衷并非急用现金,而是担心房产持续贬值;一旦房价止跌回升,继续持有、靠租金收益等待价格进一步修复,就会变成更有吸引力的选项。
综合来看,人民币汇率既受内部经济基本面驱动,也受外部美元走势与地缘变量的影响,单边升值并不是一个可以无条件外推的叙事。
对于普通居民而言,面对"买还是卖",既不能守着"买房永远正确"的旧地图,也不宜被短期波动牵着走,而应回到最朴素的坐标——真实的居住需求、可承受的资金实力、以及更长期的生活规划。
货币会升贬,市场会冷热,但一套房子对一个家庭的意义厦门配资行业公共信息平台,始终是具体而非抽象的。
配资排行网提示:本文来自互联网,不代表本网站观点。